2026년 여름, 빅테크의 데이터센터 리스 부담이 1조 달러를 넘겼다는 기사가 한국 매체에도 여러 건 실렸습니다. 요지는 이렇습니다. 하이퍼스케일러들이 이미 서명해 둔 시설 임대 계약이 대차대조표에 올라온 리스부채보다 몇 배나 크다는 것입니다.
기사들은 합계 금액만 적었습니다. 그래서 직접 열어 봤습니다. 마이크로소프트, 오라클, 메타, 아마존, 알파벳의 최신 연차보고서(Form 10-K) 주석을 하나씩 찾아 금액을 뽑았습니다. 다섯 곳 모두 주석에 금액이 또렷하게 적혀 있었고, 합계는 8,478억 달러였습니다.
이 글은 그 돈이 왜 재무제표 본문에 없는지, 그리고 자기가 보는 종목의 주석에서 같은 숫자를 직접 찾는 방법에 대한 글입니다. 덧붙여 왜 기사의 합계와 제가 센 합계가 다른지도 같이 적었습니다.
데이터센터 리스 약정이란 무엇인가요?
회사가 데이터센터를 확보하는 길은 크게 둘입니다. 땅을 사서 직접 짓거나, 남이 지은 시설을 장기간 빌리는 것입니다. 앞쪽이 자본지출이고 뒤쪽이 리스입니다.
요즘 인공지능 인프라 경쟁에서 눈에 띄는 것은 뒤쪽의 비중이 크게 늘었다는 점입니다. 직접 짓는 것보다 빠르고, 전력과 냉각을 이미 갖춘 곳에 들어갈 수 있기 때문입니다. 리스 기간도 짧지 않습니다. 오라클은 15년에서 19년, 메타는 최장 30년짜리 계약을 공시하고 있습니다.
문제는 이 계약이 서명한 시점에는 재무제표 본문 어디에도 나타나지 않는다는 것입니다. 부채로도, 자본지출로도 잡히지 않습니다.
왜 자본지출에도 부채에도 안 잡히나요?
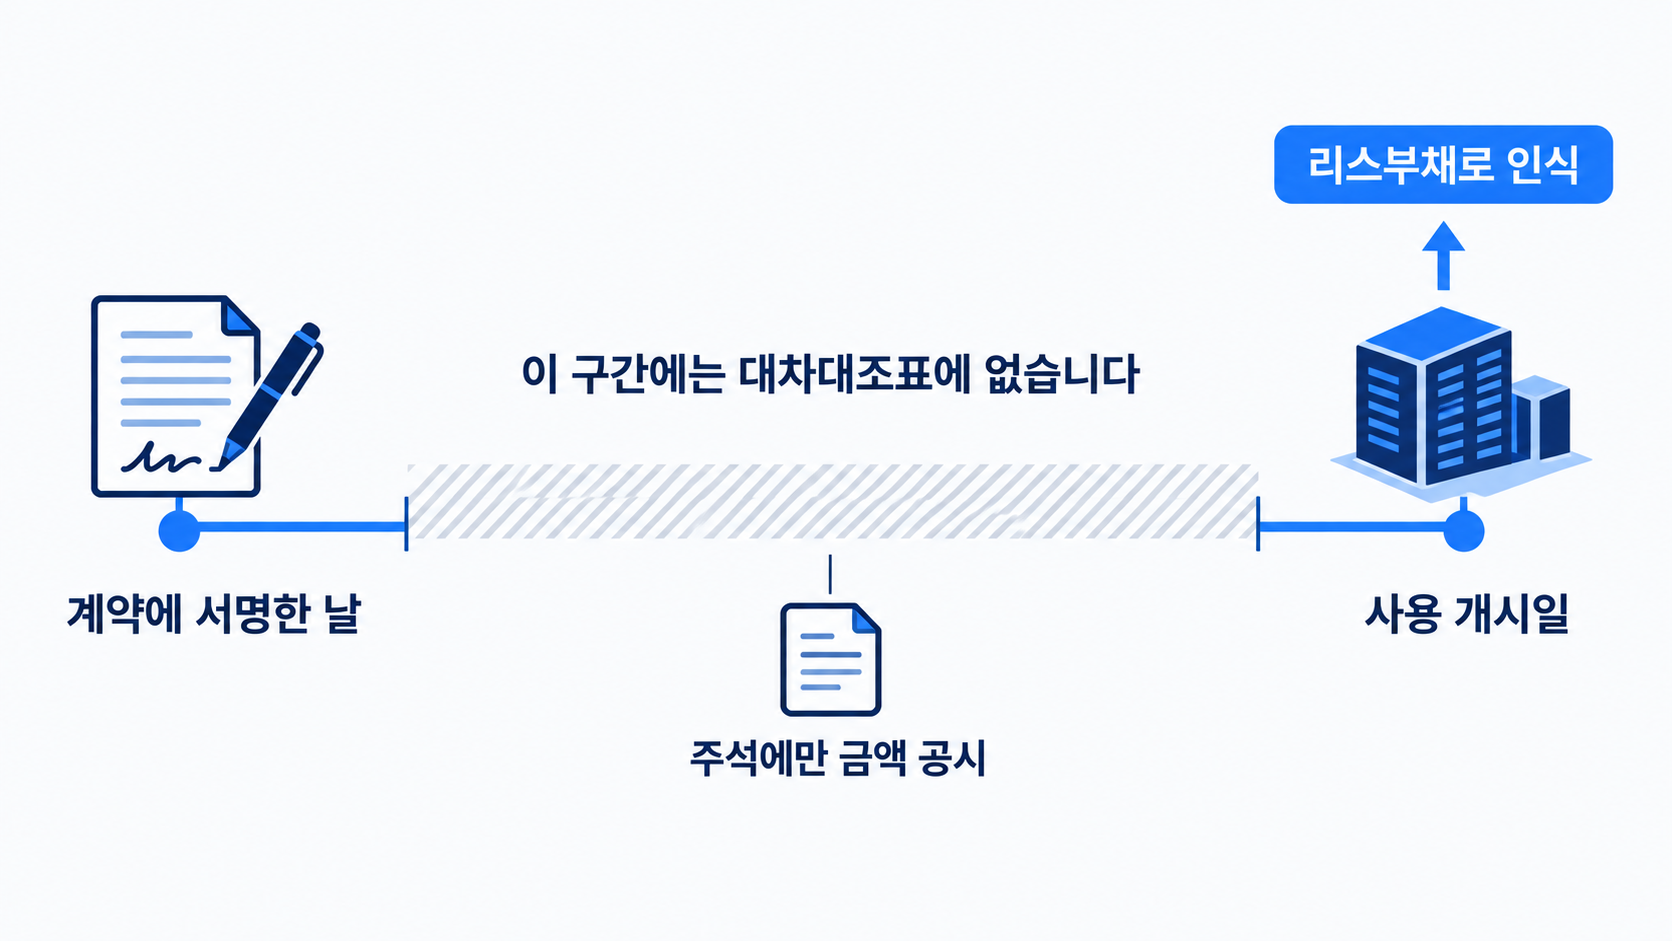
답은 회계기준이 정한 인식 시점에 있습니다. 리스는 계약서에 도장을 찍은 날이 아니라, 빌린 자산을 실제로 쓸 수 있게 된 날에 자산과 부채로 올라갑니다. 회계에서는 이 날을 리스개시일이라고 부릅니다.
데이터센터는 이 두 날짜 사이가 아주 깁니다. 부지를 고르고 전력을 끌어오고 건물을 올리는 데 몇 년이 걸립니다. 마이크로소프트가 공시한 리스들은 회계연도 2027년부터 2033년 사이에 개시될 예정이고, 알파벳은 2026년부터 2031년 사이라고 적었습니다. 그 사이 기간 내내 이 계약들은 대차대조표 밖에 있습니다.
자본지출에도 안 잡히는 이유는 더 단순합니다. 회사가 자기 돈으로 짓는 게 아니기 때문입니다. 건물을 올리는 현금은 임대인이 씁니다. 회사는 나중에 임차료를 낼 뿐입니다. 그래서 현금흐름표의 투자활동 항목에도 이 금액은 등장하지 않습니다.
계약은 끝났고 금액도 확정됐는데, 재무제표 본문에는 아직 아무것도 적히지 않은 구간이 몇 년씩 존재합니다. 그 구간 동안 이 돈이 있는 곳은 주석 한 문단뿐입니다.
이 점이 AI 자본지출과 감가상각의 시차 편에서 다룬 구조와 닮았지만 방향이 다릅니다. 그 글은 돈은 이미 나갔는데 비용이 아직 안 왔다는 이야기였습니다. 이 글은 돈이 애초에 자본지출 줄에 찍히지도 않는다는 이야기입니다.
실제로 얼마나 되나요?
다섯 곳의 최신 10-K 주석에서 직접 뽑은 금액입니다. 각 회사의 결산월이 달라서 기준일을 함께 적었습니다.
| 회사 | 공시 기준일 | 대차대조표 밖 리스 약정 | 개시 예정 | 리스 기간 |
|---|---|---|---|---|
| 마이크로소프트 | 2026-06-30 | 3,291억 달러 | FY2027~FY2033 | 1~20년 |
| 오라클 | 2026-05-31 | 2,600억 달러 | FY2027~FY2029 | 15~19년 |
| 메타 | 2025-12-31 | 1,037.7억 달러 | 2026~2030 | 1~30년 |
| 아마존 | 2025-12-31 | 963.7억 달러 | 공시 안 함 | 공시 안 함 |
| 알파벳 | 2025-12-31 | 585억 달러 | 2026~2031 | 1~25년 |
| 합계 | 기준일 불일치 | 약 8,478억 달러 | - | - |
크기를 가늠하려면 이미 대차대조표에 올라와 있는 리스부채와 나란히 놓아야 합니다.
| 회사 | 인식된 리스부채 | 대차대조표 밖 약정 | 배수 |
|---|---|---|---|
| 마이크로소프트 | 885억 달러 (운용 219 + 금융 666) | 3,291억 달러 | 약 3.7배 |
| 오라클 | 379억 달러 (운용 302 + 금융 77) | 2,600억 달러 | 약 6.9배 |
| 메타 | 263억 달러 (운용 252 + 금융 12) | 1,037.7억 달러 | 약 3.9배 |
| 알파벳 | 185억 달러 (운용 160 + 금융 25) | 585억 달러 | 약 3.2배 |
표현도 각 사가 다르게 씁니다. 마이크로소프트는 「주로 데이터센터를 위한, 아직 개시되지 않은 추가 리스」라고 적고 일부는 계약 조건 충족을 전제로 한다는 단서를 함께 답니다. 알파벳은 아예 「아직 기록되지 않은」이라는 표현을 씁니다. 오라클은 「연결 대차대조표에 반영되지 않았고 만기 표에도 포함되지 않았다」고 못 박습니다.
주석에만 있는 것은 리스만이 아닙니다
같은 주석 언저리에 비슷한 성격의 약정이 더 있습니다. 메타는 리스와 별도로 계약상 약정 1,310.5억 달러를 공시했는데 대부분 서드파티 클라우드 관련입니다. 알파벳은 2026년 1월에 체결한 전력구매계약 99억 달러를 리스로 회계처리할 것으로 예상한다고 따로 적었고, 데이터센터 리스 일부는 변동이익실체를 끼고 이뤄집니다. 오라클은 결산일 이후에 클라우드 인프라 자산에 대해 190억 달러의 무조건부 구매 약정을 추가로 맺었다고 밝혔습니다.
이런 항목들은 성격이 제각각이라 한 줄로 더하면 안 됩니다. 다만 본문 숫자만 보면 놓치는 약정이 여러 종류라는 점은 같습니다.
기사의 1조 달러와 제가 센 금액이 다릅니다
여기서 하나 밝혀 둘 것이 있습니다. 서두에 적은 대로 보도된 수치는 1조 900억 달러였는데, 제가 최신 10-K 주석을 더해 얻은 값은 8,478억 달러입니다. 2,400억 달러 넘게 차이가 납니다.
원인은 기준일입니다. 위 표를 다시 보시면 마이크로소프트는 2026년 6월 말, 오라클은 2026년 5월 말 기준인데 메타·아마존·알파벳은 2025년 12월 말 기준입니다. 12월 결산 회사 셋은 연차보고서 기준으로는 반년도 더 된 숫자입니다. 그 사이에도 계약은 계속 늘었을 것이고, 보도는 더 최근 분기 자료를 섞어 썼을 가능성이 큽니다.
그러니 이 글의 8,478억 달러도 정답이 아니라 「연차보고서 기준으로는 이만큼」이라는 값입니다. 어느 쪽이 맞느냐보다 중요한 것은 이것입니다.
결산월이 다른 회사들의 숫자를 한 줄로 더하면, 그 합계는 어느 시점에도 존재한 적이 없는 금액이 됩니다.
합계를 인용할 때는 기준일을 함께 적는 것이 최소한의 안전장치입니다. 기사들이 생략한 부분이 정확히 여기입니다. 같은 함정을 컨센서스가 집계기관마다 다른 이유 편에서도 한 번 다뤘습니다. 합쳐 놓은 숫자는 합치는 방법이 곧 값입니다.
내 종목의 주석에서 찾는 4단계
여기부터가 실제로 쓰실 부분입니다. 미국 기업이면 10분이면 됩니다.
1단계. 10-K에서 리스 주석을 엽니다
SEC EDGAR에서 해당 기업의 최신 10-K를 열고 주석 가운데 Leases 항목으로 갑니다. 본문 검색으로 not yet commenced를 찾는 편이 빠릅니다. 국내 기업이면 사업보고서의 리스 주석에서 「아직 개시되지 않은 리스」 또는 「리스개시일이 도래하지 않은」이라는 표현을 찾습니다.
2단계. 금액과 개시 시점을 같이 적습니다
금액만 적으면 반쪽입니다. 언제부터 개시되는지, 기간이 몇 년인지를 같이 적어야 연간 부담으로 환산할 수 있습니다. 오라클처럼 15~19년짜리 계약이면 2,600억 달러도 해마다 나뉘어 들어옵니다. 개시 시점을 안 적은 회사(위 표의 아마존)는 그 자체가 정보입니다.
3단계. 이미 인식된 리스부채와 나란히 놓습니다
같은 주석 안에 만기 표가 있습니다. 운용리스와 금융리스의 부채 합계를 찾아 대차대조표 밖 약정과 나눠 봅니다. 위 표의 배수가 그렇게 나온 값입니다. 3배가 넘으면 지금 보고 있는 리스부채는 앞으로 올 것의 일부라고 읽는 편이 안전합니다.
4단계. 조건부인지 확인합니다
마지막이 가장 자주 빠지는 단계입니다. 마이크로소프트처럼 일부는 계약 조건 충족을 전제로 한다고 적은 회사가 있습니다. 확정 금액이 아니라는 뜻입니다. 이 단서가 있으면 금액을 그대로 확정 부채처럼 다루면 안 됩니다. 잔여수행의무(RPO) 편에서 수주잔고를 읽을 때 취소 조건을 먼저 봐야 한다고 적은 것과 같은 이유입니다.
| 단계 | 주석에서 찾을 것 | 못 찾았을 때의 뜻 |
|---|---|---|
| 1단계 | not yet commenced 문구와 금액 | 해당 약정이 없거나 금액이 중요하지 않다는 판단 |
| 2단계 | 개시 예정 시기와 리스 기간 | 연간 부담으로 환산할 수 없음. 금액만 아는 상태 |
| 3단계 | 운용·금융 리스부채 합계 | 배수를 못 구함. 크기를 가늠할 기준이 없음 |
| 4단계 | 조건부 여부를 밝힌 단서 문장 | 확정으로 볼지 판단 보류. 보수적으로 읽을 것 |
이 숫자를 어떻게 읽어야 하나요?
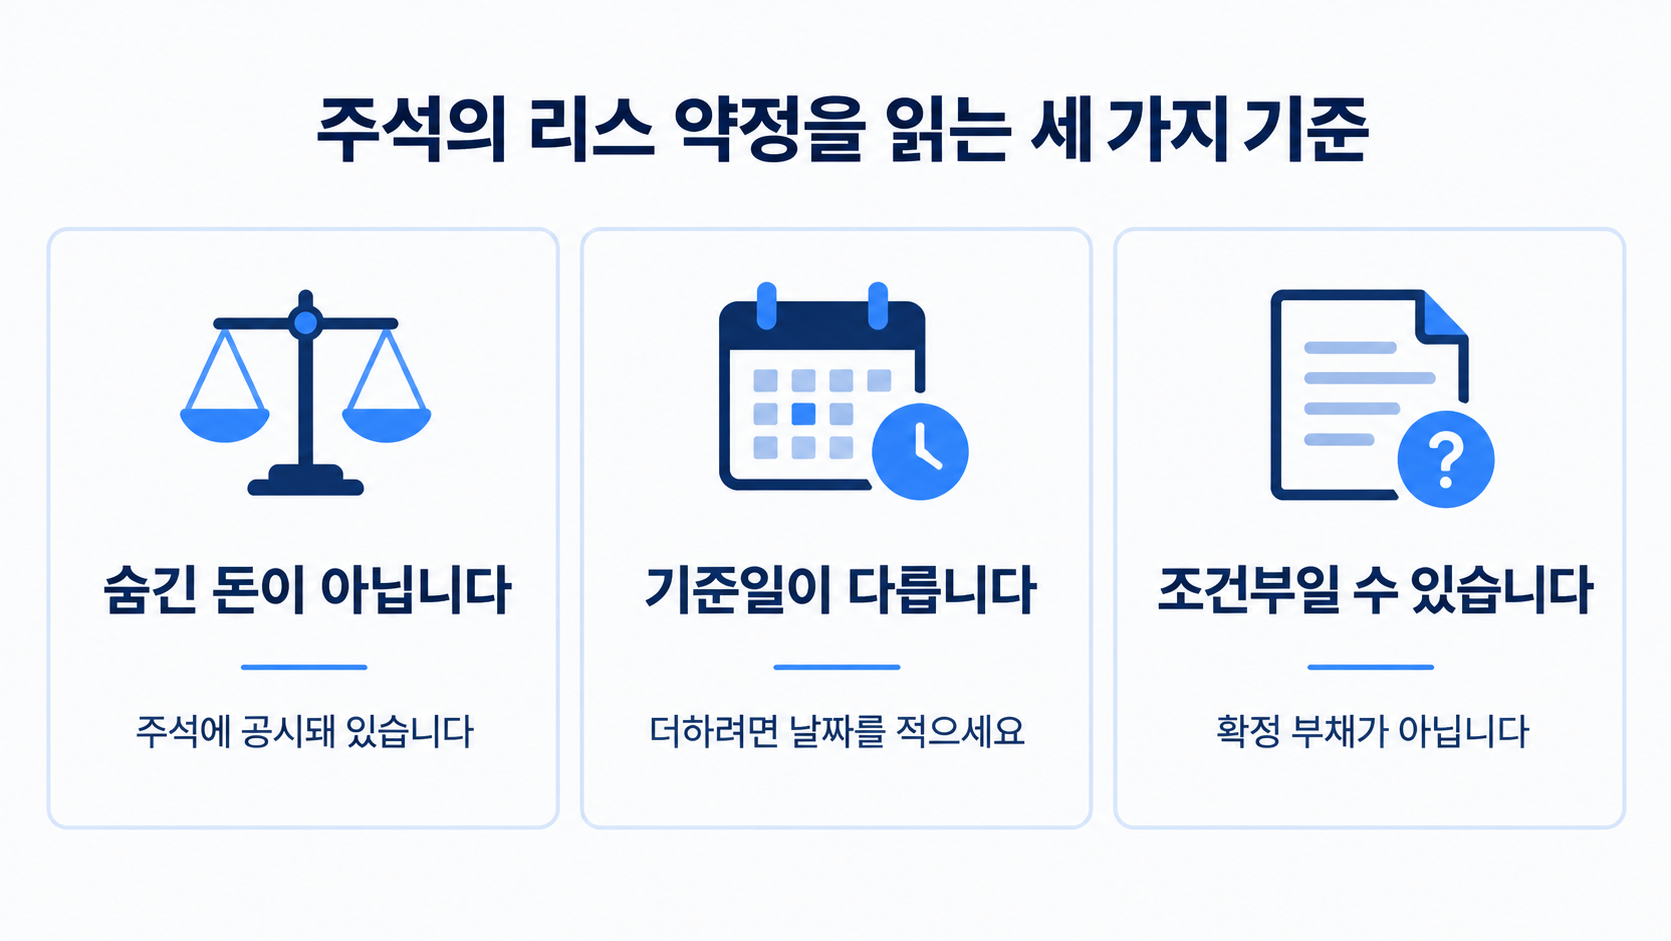
세 가지만 분명히 해 두겠습니다.
첫째, 숨긴 돈이 아닙니다. 다섯 곳 모두 회계기준이 요구하는 대로 금액과 개시 시점을 주석에 적었습니다. 알파벳은 아예 「아직 기록되지 않은」이라고 스스로 밝힙니다. 감추려 했다면 이 글을 쓸 수 없었을 것입니다. 문제는 공시 여부가 아니라 요약 지표만 보는 사람에게 안 보인다는 점입니다.
둘째, 그래서 부채비율 같은 지표가 이 구간에서는 과소평가됩니다. 개시되는 순간 자산과 부채가 동시에 올라오고, 그때부터 감가상각과 이자비용이 손익계산서에 들어옵니다. 지금 낮게 보이는 레버리지 지표는 아직 오지 않았을 뿐입니다. 어느 해에 얼마씩 올라올지는 2단계에서 적어 둔 개시 시점이 알려 줍니다.
셋째, 크기를 체감하려면 자본지출과 함께 보십시오. 오라클의 자본지출은 회계연도 2025년 212억 달러에서 2026년 557억 달러로 늘었습니다. 한 해에 쓴 현금이 557억 달러인 회사가, 아직 대차대조표에 없는 리스를 2,600억 달러어치 잡아 둔 것입니다. 같은 기간 이 회사의 잔여수행의무는 1,380억 달러에서 6,380억 달러로 뛰었습니다. 수주잔고 편에서 다룬 그 숫자입니다. 들어올 돈도 나갈 돈도 함께 커졌다는 뜻이고, 둘 중 하나만 보면 그림이 반쪽이 됩니다.
내용연수를 바꿔 비용이 오는 속도를 조절할 수 있다는 것은 서버 내용연수 편에서 봤습니다. 리스는 거기에 한 겹을 더합니다. 비용이 언제부터 시작되는지가 계약서의 개시일에 달려 있습니다.
자주 묻는 질문
아직 개시되지 않은 리스는 왜 부채로 안 잡히나요?
리스 회계는 계약 서명일이 아니라 자산을 쓸 수 있게 된 날을 기준으로 부채를 인식합니다. 데이터센터는 짓는 데 몇 년이 걸리므로 그동안은 대차대조표에 오르지 않고 주석에만 금액이 공시됩니다.
이 금액은 자본지출에 포함되나요?
포함되지 않습니다. 남이 지은 건물을 빌려 쓰는 계약이라 회사의 현금흐름표 투자활동에 찍히지 않습니다. 자본지출만 보면 이 돈은 보이지 않습니다.
숨긴 것인가요?
아닙니다. 회계기준이 요구하는 대로 주석에 금액과 개시 시점이 공시돼 있습니다. 다만 본문 재무제표가 아니라 주석에 있어서, 요약 지표만 보는 사람에게 안 보일 뿐입니다.
회사별 금액을 그냥 더해도 되나요?
권하지 않습니다. 결산월이 달라 기준일이 제각각입니다. 더하려면 각 회사의 공시 기준일을 함께 적어야 합니다.
참고 자료
- Microsoft Corporation (2026), Form 10-K for the fiscal year ended June 30, 2026, 미국 증권거래위원회 제출 2026-07-29. 확인한 항목: 리스 주석의 「아직 개시되지 않은 리스 3,291억 달러」 및 리스 만기 표
- Oracle Corporation (2026), Form 10-K for the fiscal year ended May 31, 2026, 제출 2026-06-22. 확인한 항목: 「추가 리스 약정 2,600억 달러」, 자본지출 212억→557억 달러, 잔여수행의무 6,380억 달러
- Meta Platforms, Inc. (2026), Form 10-K for the fiscal year ended December 31, 2025, 제출 2026-01-29. 확인한 항목: 「아직 개시되지 않은 리스 약 1,037.7억 달러」 및 계약상 약정 1,310.5억 달러
- Amazon.com, Inc. (2026), Form 10-K for the fiscal year ended December 31, 2025, 제출 2026-02-06. 확인한 항목: 약정 표의 「Leases not yet commenced 963.7억 달러」
- Alphabet Inc. (2026), Form 10-K for the fiscal year ended December 31, 2025, 제출 2026-02-05. 확인한 항목: 「아직 기록되지 않은 리스 단기 58억 + 장기 527억 달러」 및 전력구매계약 99억 달러
- 미국 재무회계기준위원회(FASB), Accounting Standards Codification Topic 842, Leases. 리스개시일 기준 인식 규정
결론
데이터센터 리스 약정은 서명은 끝났지만 아직 재무제표 본문에 오지 않은 돈입니다. 자본지출에도 부채에도 잡히지 않고, 금액은 주석 한 문단에만 있습니다. 다섯 곳을 합치면 연차보고서 기준으로 8,478억 달러이고, 이미 인식된 리스부채의 세 배에서 일곱 배에 이릅니다.
다음 세 가지를 해 보시면 이 구조가 손에 잡힙니다.
- 보유 종목이나 관심 종목의 10-K에서 not yet commenced를 검색해 보십시오. 금액이 있으면 적어 둡니다.
- 그 금액을 대차대조표의 리스부채 합계로 나눠 보십시오. 배수가 곧 앞으로 올 것의 크기입니다.
- 개시 시점과 조건부 문구를 같이 적어 두십시오. 언제부터, 그리고 확정인지가 금액만큼 중요합니다.
숫자를 세는 일은 도구보다 습관에 가깝습니다.
오늘 적어 둔 세 줄을 다음 분기에 다시 열어 보는 것, 그 반복이 실력이 됩니다.
분기마다 같은 숫자를 다시 열어 보려면 같은 틀로 쌓인 기록이 필요합니다. 밸류크랩(ValueCrab)은 미국 상장사의 재무 데이터를 매주 같은 틀로 정리해 리포트로 보내 드립니다.
→ 매주 가치투자 리포트 무료로 받기 (이메일·오픈톡): valuecrab.com
'3. 가치투자 연구소' 카테고리의 다른 글
| 유지보수 자본지출이란? 그린왈드 추정법이 AI 투자 회사에서 틀리는 이유 (1) | 2026.09.27 |
|---|---|
| 사업부별 영업이익은 어디서 확인하나요? 10-K 세그먼트 주석 읽는 3단계 (0) | 2026.09.25 |
| 채권은 안전자산인데 왜 2022년에 주식보다 더 빠졌나요? 듀레이션으로 보는 금리위험 (0) | 2026.09.23 |
| 역DCF란? 지금 주가가 요구하는 성장률을 역산하는 4단계 (0) | 2026.09.15 |
| 연평균 성장률(CAGR)은 몇 년으로 계산해야 하나요? 구간을 나누는 3단계 (0) | 2026.09.14 |


