적정주가를 계산하지 마세요. 적어도 처음에는요.
DCF(현금흐름할인)로 적정주가를 구하려면 앞으로 10년의 성장률부터 정해야 합니다. 그 숫자를 조금만 바꿔도 결과가 크게 움직이니, 결국 답은 넣은 가정이 정합니다. 역DCF는 순서를 뒤집습니다. 지금 주가를 정답으로 놓고, 그 주가가 성립하려면 회사가 얼마나 빨리 자라야 하는지를 거꾸로 풉니다.
이 글은 공개된 숫자 네 개만으로 그 계산을 끝까지 따라갑니다. 예시로 쓴 회사는 마이크로소프트입니다. 입력값이 전부 공시와 시장 가격에서 나오고, 뒤에서 다룰 함정 하나를 보여 주기에 가장 알맞은 회사라서 골랐습니다.
역DCF란 무엇이고 일반 DCF와 무엇이 다른가요?
두 계산은 같은 식을 씁니다. 다른 건 무엇을 넣고 무엇을 답으로 받느냐입니다.
| 구분 | 일반 DCF | 역DCF |
|---|---|---|
| 넣는 값 | 성장률, 할인율, 현재 현금흐름 | 현재 주가, 할인율, 현재 현금흐름 |
| 받는 답 | 적정주가 | 주가가 요구하는 성장률 |
| 던지는 질문 | 이 회사는 얼마짜리인가 | 시장은 이 회사가 얼마나 자란다고 보는가 |
| 가장 흔들리는 가정 | 향후 10년 성장률 | 할인율과 영구성장률 |
역DCF가 별난 기법은 아닙니다. 뉴욕대 스턴경영대학원의 애스워드 다모다란 교수가 발표하는 S&P500 내재 주식위험프리미엄이 바로 이 방식으로 나옵니다. 지수의 현재 가격을 정답으로 놓고, 그 가격을 설명하는 위험프리미엄을 거꾸로 풉니다. 2026년 9월 1일 기준 그 값은 4.14%입니다.
적정주가를 구하는 3가지 방법이 답을 찾는 글이었다면, 이 글은 질문을 뒤집는 글입니다.
왜 적정가를 구하지 않고 성장률만 푸나요?
성장률이 사람이 판단하기 쉬운 숫자이기 때문입니다. 「이 회사의 적정주가는 얼마인가」에는 맞는지 틀린지 확인할 기준이 없습니다. 「이 회사가 앞으로 10년간 현금흐름을 해마다 14%씩 늘릴 수 있는가」에는 회사의 과거 기록과 다른 회사들의 역사라는 비교 대상이 있습니다.
가정의 수도 줄어듭니다. 일반 DCF에서 가장 크게 틀리는 입력이 성장률인데, 역DCF는 그 입력을 답 쪽으로 옮겨 버립니다. 남는 가정은 할인율과 영구성장률 둘입니다.
역산에 필요한 숫자 네 개는 어디서 구하나요?
마이크로소프트 기준으로 네 값을 모으면 이렇습니다.
| 입력값 | 마이크로소프트 | 어디서 구했나 |
|---|---|---|
| 잉여현금흐름(FCF) | 669.87억 달러 | 2026회계연도 10-K 현금흐름표 (2026-07-29 제출) |
| 시가총액 | 약 3조 6,803억 달러 | 2026-09-11 종가 495.63달러 × 발행주식 74억 2,555만 주(10-K 표지) |
| 할인율 | 8.89% | 무위험수익률 4.75% + 주식위험프리미엄 4.14% (다모다란, 2026-09-01) |
| 영구성장률 | 4.75% | 무위험수익률을 상한으로 그대로 사용 |
할인율에는 개별 종목의 변동성을 반영하는 베타를 1로 두었습니다. 시장 평균만큼의 위험을 가정한 것입니다.
영구성장률은 10년 뒤부터 계속 이어질 성장률입니다. 다모다란은 이 값을 평가에 쓴 무위험수익률보다 높게 잡지 말라는 경험칙을 가르칩니다. 어떤 회사도 자기가 속한 경제보다 영원히 빨리 자랄 수는 없기 때문입니다. 여기서는 그 상한을 그대로 썼습니다. 상한을 썼으니, 뒤에서 나올 요구 성장률은 가장 관대하게 나온 값입니다.
실제로 계산하면 어떤 숫자가 나오나요?
네 단계로 나눕니다.
1단계, 잉여현금흐름을 구합니다
영업활동현금흐름         1,829.35억 달러
자본지출              − 1,159.48억 달러
───────────────────────────────────
잉여현금흐름(FCF)          669.87억 달러
2단계, 현금흐름 수익률을 확인합니다
시가총액    = 495.63달러 × 74억 2,555만 주  ≈ 3조 6,803억 달러
FCF 수익률  = 669.87억 ÷ 3조 6,803억       ≈ 1.82%
지금 주식을 사면 회사가 벌어들이는 현금 기준으로 연 1.82%를 받는 셈입니다. 같은 시기 무위험수익률은 4.75%였습니다. 이 차이를 메우는 게 성장입니다. 같은 구조를 FCF 수익률 2% 글에서 S&P500 지수로 한 번 봤습니다.
3단계, 한 줄짜리 식으로 먼저 어림합니다
한 단계 영구성장 모형:  시가총액 = FCF ÷ (할인율 − 성장률)
→ 성장률 ≈ 할인율 − FCF 수익률
         = 8.89% − 1.82% ≈ 7.07%
영원히 7%씩 자란다는 뜻인데, 앞에서 정한 영구성장률 상한 4.75%를 넘습니다. 한 단계 모형으로는 지금 주가를 설명할 수 없다는 뜻입니다. 그래서 처음 10년의 고성장과 그 뒤의 안정 성장을 나누는 두 단계 모형으로 넘어갑니다.
4단계, 두 단계 모형으로 요구 성장률을 풉니다
시가총액 = Σ(1~10년) FCF × (1+g)^t ÷ (1+8.89%)^t
         + 잔존가치 ÷ (1+8.89%)^10

잔존가치 = 10년 차 FCF × (1+4.75%) ÷ (8.89% − 4.75%)

좌변과 우변이 같아지는 g를 찾는다
→ g ≈ 14.46%   (10년 차 FCF ≈ 2,584억 달러)
스프레드시트에 연도별 칸을 만들고 목표값 찾기 기능으로 g를 바꿔 가며 두 값이 같아지는 지점을 찾으면 됩니다. 결과는 14.46%입니다.
2026년 9월 11일의 마이크로소프트 주가는, 앞으로 10년 동안 잉여현금흐름을 해마다 약 14.5%씩 늘려 669억 달러를 약 2,584억 달러로 만든다는 가정과 같습니다.
나온 성장률이 말이 되는지는 무엇과 비교하나요?
두 가지와 비교합니다. 회사 자신의 과거, 그리고 모든 회사의 과거입니다.
회사의 과거는 매출로 먼저 봅니다. 마이크로소프트의 최근 10년 매출 연평균 성장률은 13.8%였고, 앞 5년과 뒤 5년이 13.0%와 14.6%로 고르게 나왔습니다. 매출만 놓고 보면 14.46%는 과거와 크게 어긋나지 않습니다. 다만 잉여현금흐름은 매출과 다른 속도로 움직일 수 있고, 그 이야기는 다음 절에서 합니다.
모든 회사의 과거는 훨씬 차갑습니다.
"To justify rich valuations, investors must believe that high growth persists over many years."
Louis K. C. Chan·Jason Karceski·Josef Lakonishok, "The Level and Persistence of Growth Rates", Journal of Finance (2003)
이 연구에서 애널리스트들이 제시한 장기 이익성장률 전망의 중앙값은 약 14.5%였습니다. 같은 기업들의 실제 5년 성장률 중앙값은 약 9%였습니다. 5년 연속으로 중앙값보다 빠르게 자란 기업은 살아남은 1,884곳 가운데 평균 57곳(3%)이었는데, 순전히 우연으로 기대되는 수가 59곳이었습니다.
요구 성장률 14.46%와 연구 속 전망 중앙값 14.5%가 거의 같은 건 우연입니다. 그래도 그 우연 덕분에 질문은 선명해집니다. 이 주가는 시장이 흔히 기대하는 수준의 고성장이 10년 동안 끊기지 않는다는 쪽에 걸려 있고, 그런 기업은 역사적으로 드물었습니다.
자본지출이 급증한 회사에 그대로 넣으면 왜 틀리나요?
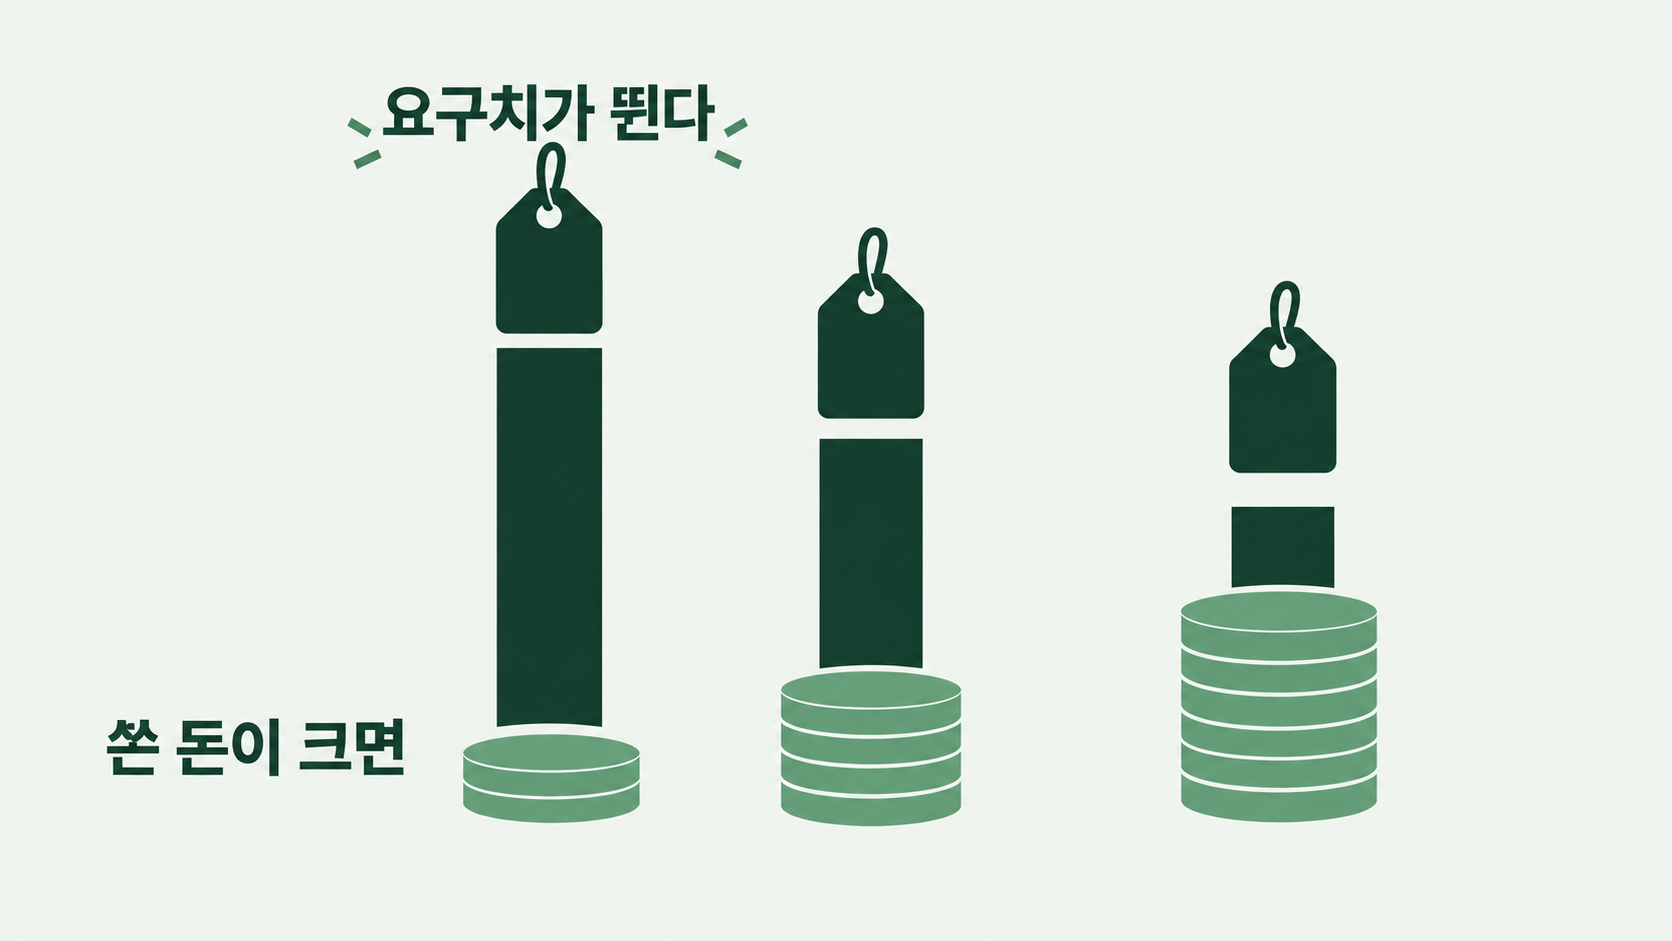
앞의 계산에는 큰 함정이 하나 숨어 있습니다. 마이크로소프트의 2026회계연도 자본지출은 1,159억 달러로, 영업활동현금흐름의 63%를 설비에 썼습니다. 잉여현금흐름이 작게 나온 이유의 대부분이 여기 있습니다.
같은 주가, 같은 할인율을 두고 자본지출 가정만 바꾸면 요구 성장률이 이렇게 달라집니다.
| 자본지출 가정 | 잉여현금흐름 | FCF 수익률 | 요구 10년 성장률 |
|---|---|---|---|
| 실제 그대로 | 669.9억 달러 | 1.82% | 14.46% |
| 절반이라면 | 1,249.6억 달러 | 3.40% | 6.63% |
| 없다면 | 1,829.4억 달러 | 4.97% | 1.91% |
자본지출을 절반으로 가정하면 요구 성장률은 14.46%에서 6.63%로 내려옵니다. 어느 쪽이 맞는지는 지금의 설비 투자가 한때의 확장인지, 앞으로도 매년 이만큼 드는 사업이 된 것인지에 달려 있습니다.
역DCF는 그 판단을 대신해 주지 않습니다. 대신 그 판단 하나가 결과를 얼마나 움직이는지를 숫자로 보여 줍니다. 설비 투자가 비용으로 잡히기까지의 시차는 AI 자본지출 글에서 다뤘습니다. 투자가 몰리는 회사에 역DCF를 쓸 때는 실제 자본지출과 정상화한 자본지출, 최소한 두 줄로 계산해 두는 편이 안전합니다.
할인율과 영구성장률을 조금만 바꿔도 답이 흔들리지 않나요?
흔들립니다. 그래서 값 하나가 아니라 표 하나로 봅니다. 아래는 실제 자본지출 기준으로, 할인율과 영구성장률을 바꿔 가며 푼 요구 10년 성장률입니다.
| 할인율 / 영구성장률 | 3.00% | 4.00% | 4.75% |
|---|---|---|---|
| 8.00% | 15.47% | 13.26% | 11.20% |
| 8.89% | 17.98% | 16.12% | 14.46% |
| 10.00% | 20.81% | 19.27% | 17.92% |
가장 관대한 칸은 11.20%, 가장 엄격한 칸은 20.81%입니다. 두 배 가까운 폭입니다.
이 폭이 역DCF의 약점이자 쓸모입니다. 가장 관대한 가정에서도 요구 성장률이 11%를 넘는다면, 적어도 「시장이 이 회사에 거는 기대가 낮다」고 말하기는 어렵습니다. 할인율이 금리에 따라 어떻게 움직이는지는 금리와 성장주 글에 정리해 두었습니다. 성장률을 배수에 섞어 보는 방식의 한계는 PEG 글에서 이어서 보실 수 있습니다.
자주 묻는 질문
역DCF와 일반 DCF 중 무엇을 먼저 해야 하나요?
역DCF를 먼저 하는 편이 낫습니다. 주가가 요구하는 성장률을 먼저 알면, 일반 DCF에 넣으려던 성장률이 그보다 높은지 낮은지부터 가늠할 수 있습니다.
적자 기업에도 역DCF를 쓸 수 있나요?
잉여현금흐름이 마이너스면 이 식은 성립하지 않습니다. 이때는 흑자 전환 시점과 그때의 현금흐름을 따로 가정해야 하므로, 가정이 늘어나는 만큼 결과를 더 넓은 범위로 봐야 합니다.
할인율은 몇 퍼센트로 잡아야 하나요?
정답은 없습니다. 무위험수익률에 주식위험프리미엄을 더하는 방식이 가장 흔하고, 결과는 한 값이 아니라 여러 할인율로 만든 감도표로 확인하는 편이 안전합니다.
요구 성장률이 높게 나오면 주식이 비싸다는 뜻인가요?
그 자체로는 아닙니다. 회사가 실제로 그 속도를 낼 근거가 있는지를 과거 기록과 사업 구조로 따로 확인해야 합니다. 역DCF는 판정이 아니라 질문을 만드는 도구입니다.
결론
역DCF는 적정주가를 알려 주지 않습니다. 대신 지금 주가가 무엇을 믿고 있는지를 숫자 하나로 꺼내 줍니다.
2026년 9월 11일의 마이크로소프트 주가는 향후 10년 잉여현금흐름이 해마다 약 14.5%씩 늘어난다는 가정과 같았습니다. 할인율과 영구성장률을 바꾸면 11%에서 21% 사이로 움직였고, 자본지출을 절반으로 가정하면 6.6%까지 내려왔습니다.
그러니 역DCF 다음에 할 일은 계산이 아니라 조사입니다. 그 속도가 가능한지, 지금의 투자가 한때인지를 확인하는 일입니다.
관심 종목 하나로 바로 해 볼 수 있는 세 단계입니다.
1. 최근 10-K 현금흐름표에서 영업활동현금흐름과 자본지출을 옮겨 적고 잉여현금흐름을 구합니다.
2. 종가와 발행주식 수로 시가총액을 구하고, 할인율 두세 개와 영구성장률 두세 개로 요구 성장률 표를 만듭니다.
3. 가장 관대한 칸의 숫자를 그 회사의 과거 성장률, 그리고 꾸준한 고성장이 드물었다는 연구 결과와 나란히 놓습니다.
세 번째 단계에서 설명이 막히는 곳이 다음에 공부할 자리입니다.
→ 매주 가치투자 리포트 무료로 받기 (이메일·오픈톡): valuecrab.com
이 글은 계산 방법을 설명하기 위한 예시이며 특정 종목의 매수나 매도를 권유하지 않습니다. 주가와 할인율 입력값은 날짜에 따라 달라지므로 최신 공시와 가격으로 다시 계산하시기 바랍니다. 표의 성장률은 본문에 적은 공개 입력값으로 직접 계산한 값입니다. 최종 확인일: 2026년 9월 13일.
참고 자료
- Microsoft Corporation (2026-07-29), Form 10-K 2026회계연도, SEC XBRL data.sec.gov (매출 3,318.39억 달러, 영업활동현금흐름 1,829.35억 달러, 자본지출 1,159.48억 달러, 표지 발행주식 7,425,545,491주)
- NASDAQ, 마이크로소프트(MSFT) 2026-09-11 종가 495.63달러
- Aswath Damodaran, NYU Stern (2026-09-01), Current Implied Equity Risk Premium, pages.stern.nyu.edu/~adamodar (S&P500 내재 주식위험프리미엄 4.14%, 무위험수익률 4.75%)
- Aswath Damodaran, NYU Stern 밸류에이션 강의 자료 (영구성장률은 평가에 쓴 무위험수익률을 넘지 않게 잡는다는 경험칙)
- Chan, L. K. C.·Karceski, J.·Lakonishok, J. (2003), "The Level and Persistence of Growth Rates", Journal of Finance 58(2), 643–684, NBER Working Paper 8282 (장기 이익성장률 전망 중앙값 약 14.5% 대 실제 5년 약 9%, 5년 연속 중앙값 초과 57곳/1,884곳 대 우연 기대 59곳)
'3. 가치투자 연구소' 카테고리의 다른 글
| 데이터센터 리스 약정은 왜 부채에 안 잡히나요? 주석에서 찾는 4단계 (0) | 2026.09.24 |
|---|---|
| 채권은 안전자산인데 왜 2022년에 주식보다 더 빠졌나요? 듀레이션으로 보는 금리위험 (0) | 2026.09.23 |
| 연평균 성장률(CAGR)은 몇 년으로 계산해야 하나요? 구간을 나누는 3단계 (0) | 2026.09.14 |
| 서버 내용연수 1년 늘리면 이익이 얼마나 늘까요? 확인하는 3단계 (0) | 2026.09.13 |
| 잔여수행의무(RPO)란? 수주잔고·백로그·이연수익과 다른 점 4가지 (0) | 2026.09.12 |


